日本のパブリックアフェアーズ完全ガイド:外資系企業のための実務入門
外資系企業が日本のパブリックアフェアーズ(公共政策・渉外)をどう進めるべきか——ガバメントリレーションズ、規制戦略、ステークホルダーエンゲージメント、そしてファーム起用の判断基準を整理した実務ガイドです。
日本で事業を展開する外資系企業の多くが、同じ壁に突き当たります。本社から見れば戦略は揺るぎない。ところが東京の現場では、省庁のスタンスが動き、許認可は滞り、「まず誰に電話すべきか」を知る者すら社内にいない——。
日本のパブリックアフェアーズは、まさにこの問題を解くための機能です。うまく機能すれば、規制リスクは管理可能なコストに変わります。逆に、形だけで終わる、あるいは手つかずで放置されると、貴社の日本オペレーションは、自分たちが一度も入ったことのない会議室ですでに決まった事柄に、事後的に反応するだけの受け身の組織に陥ります。
本稿では、日本のパブリックアフェアーズとは何か、欧米とはどこが違うのか、そして外資系企業がファームを起用する際に何を期待すべきかを整理します。
日本における「パブリックアフェアーズ」とは
日本のパブリックアフェアーズとは、事業に影響するアウトカムを形づくるために、政府・規制当局・業界団体・政治プロセスに働きかける一連の業務を指します。日本語では、ファームによって 公共政策、あるいは 渉外 と呼ばれます。
その業務範囲には、典型的に以下が含まれます。
- 15以上の省庁・機関にまたがる規制パイプラインのモニタリング
- キャリア官僚、政務ポスト、国会議員との関係構築
- パブリックコメント への意見提出
- 審議会 および ワーキンググループ への参画
- 業界団体内でのポジショニングと連携形成
- 政策局面に合わせたステークホルダーコミュニケーション
日本に進出している外資系企業の多くで、これらはカントリーマネージャー1名の肩にのしかかっています。本来バックグラウンドもリソースも足りない業務であるため、東京オフィスが英語メディアの記事で規制変更を「知る」ときには、すでに意見提出の窓は6か月前に閉じている、という受け身の構図が生まれます。
パブリックアフェアーズ、ガバメントリレーションズ、ロビイングの違い
クライアントはこれらを混同して用いがちです。日本の現場で一般的に用いられる区分は、次のとおりです。
- パブリックアフェアーズ(公共政策/渉外) ——最も広い機能。政策モニタリング、ステークホルダーエンゲージメント、規制戦略、危機管理までを含む。
- ガバメントリレーションズ ——そのサブセット。政治家・省庁・規制当局との直接的なエンゲージメントに焦点を絞る領域。
- ロビイング ——特定の政策結果を目的とした直接的アドボカシー。日本でも合法だが、米国やブリュッセルとは文化的に大きく異なる。詳しくは 日本のロビイングはどう動くのか:仕組みと実務 を参照。
日本には、米国の Lobbying Disclosure Act やEUの Transparency Register のようなロビイスト登録制度は存在しません。実務は、長期的な信頼関係、審議会・パブコメ・業界団体といった正規のチャネル、そして確立された仲介者を介して進みます。透明性は相対的に低い一方で、エンゲージメントのルールは厳格 です。
この構造的な違いこそが、ワシントンやブリュッセルの感覚のまま日本に来る企業の、最大の盲点となります。
なぜ外資系企業にパブリックアフェアーズが必要なのか
日本の規制環境には、外資系企業が専門的なパブリックアフェアーズ支援なしで運営するのを困難にする、3つの特徴があります。
1. 政策は英語メディアより速く動く
大きな規制転換は、しばしば 政府方針 の発表から 12〜18か月以内に実装されます。英語メディアで変化を追う企業は、その時点ですでに1〜2四半期遅れています。ロイターや Nikkei Asia に記事が載る頃には、意見募集期間は終わり、条文はすでに固まっています。
経産省・金融庁・総務省・国交省など主要省庁を、二言語でリアルタイムにモニタリングできる体制 が最低条件です。
2. ステークホルダーマップが欧米とは根本的に異なる
ワシントンでは、政策影響力は選挙で選ばれた政治家と彼らのスタッフに集中します。日本では、キャリア官僚が政策起案を主導します。省庁が法案を書き、国会がそれを承認する構図です。政治家だけを見ている外資系企業は、実際の意思決定者を外し続けることになります。制度的な背景は、日本の首相はどう決まるのか、および 国会はどう動くのか を参照してください。
実効性あるステークホルダーマップは、最低でも以下をカバーします。
- 関連省庁の事務次官・局長クラス
- 学識経験者・業界代表から構成される審議会委員
- 自民党政調会の部会長・小委員長
- 争点イシューにおける野党政策担当
- 主要業界団体の事務局
3. 関係は四半期ではなく「年単位」で積み上がる
日本のステークホルダーは 継続性 を重視します。毎回違うエグゼクティブを面談に送り込む外資系企業は、「本気で向き合っていない」というシグナルを発してしまいます。5年分の関係資産を持つ現地チームは、飛行機で飛んできたスペシャリストに、あらゆる局面で勝ります。
日本で エンベデッド型(常駐・一体運用型)モデル が、他国で一般的なプロジェクト型リテイナーよりも機能する理由は、まさにここにあります。
日々の業務は何で構成されるか
しっかり設計されたパブリックアフェアーズ・エンゲージメントは、4つのアウトプットを反復サイクルで提供します。
インテリジェンス
規制動向、省庁の人事・体制、政治動向、競合ポジショニングを、日次または週次のフィードで受け取る形が基本です。良質なインテリジェンスとは、プレスリリースの生翻訳ではなく、フィルタリングと文脈付け が施されたものです。クリーンエネルギー、フィンテック、デジタルインフラ、防衛など、能動的なルールメイキングが進むセクターでは、このフィードがエンゲージメント全体の背骨になります。
ステークホルダーエンゲージメント
省庁の幹部、国会議員、業界団体の事務局、関連記者と、計画されたケイデンスで面談を積み重ねます。目的は双方向です——貴社のポジションと技術的知見を日本側に提供し、同時に「政策がどこへ向かっているか」のシグナルを拾ってくる場。
規制対応・意見提出
ルールメイキングが始まった局面では、ファームが 日本語で パブコメ、審議会インプット、公式照会書を起案・提出します。提出物の質は、当局が貴社を本気の相手として扱うかどうかの判断材料になります。
戦略アドバイザリー
ファームとの週次コールは、「何をエスカレーションし、何を見送り、次の四半期をどう設計するか」を決める場です。本社シニア層が実際に関心を寄せるのは、ここから出てくる戦略アウトプットです。
ファーム起用を検討すべきタイミング
日本にいるすべての外資系企業にパブリックアフェアーズファームが必要なわけではありません。以下のシグナルが重なった時が、起用を真剣に検討すべきタイミングです。
- 当該セクターで能動的なルールメイキングが進行中である(クリーンエネルギー、金融、通信、防衛、デジタル、医療など)。
- 今後の規制によって、ユニットエコノミクスが 10% 以上変動しうる。
- 日本法人の売上が USD 2,000万を超え、成長局面にある。
- 省庁に対して許認可・ライセンス・市場参入の判断が係属中である。
- 本社が、日本の政策リスクについて「初めて」質問を投げ始めた。
- カントリーマネージャーの稼働の 20% 以上が、規制案件で埋まり始めている。
このうち3つ以上が当てはまる場合、社内でチームを組成するよりも、ファーム起用のほうが低コストで高被覆 となる構造的ギャップが存在します。
ファームを選ぶための5つの観点
日本のパブリックアフェアーズ市場は小さく、分断されています。価値を提供するファームと、リテイナーを回収するだけのファームを分けるのは、次の5点です。
1. シニアレベルでのバイリンガル能力
英語のみのファームは、日本のステークホルダーネットワークに入り込めません。日本語のみのファームは、本社までの橋渡しに失敗します。アカウント担当のシニアが、両言語でネイティブに動ける ことが条件です。
2. 直近の実戦経験
ウェブサイト上の経歴は立派に見えて当然です。見るべきは、直近24か月以内の、貴社セクターにおける具体的な規制アウトカムです。面談数の羅列ではなく、具体的な成果 を聞いてください。
3. テクノロジーとスピード
日本の官僚機構は意図的にゆっくり動きます。そのなかで案件を勝ち取っているのは、伝統的なリレーションシップに 最新のモニタリング基盤 を組み合わせているファームです。「規制変更をどうトラッキングしているか」「ブリーフの初稿までの所要時間」を具体的に聞いてください。
4. ジェネラリストより「セクター深度」
洋上風力の規制景色と、フィンテックの規制景色は、まったく別物です。「何でもやれます」と謳うファームは、たいていどれも深くありません。貴社セクターで現役の案件を持つ ファームを選んでください。
5. エンベデッド型モデル
強いエンゲージメントは、ファームが「東京オフィスの一部」に感じられる構造で設計されています。週次コール、共有のステークホルダートラッカー、合同面談、本社への直通チャネル。月次のステータスレポートだけ 、というのは危険信号です。
パブリックアフェアーズの重要度が特に高いセクター
日本では、政策インテンシティが構造的に高いセクターが存在します。そこに属する外資系企業にとって、パブリックアフェアーズは「選択肢」ではなく「要件」です。
- クリーンエネルギー、洋上風力 ——経産省・資源エネルギー庁・国交省が、入札、系統接続、許認可のルールメイキングを共同で進める。日本の資源エネルギー庁(ANRE)解説 参照。
- 金融、フィンテック ——金融庁がライセンス、AML、ステーブルコイン、資本規制まで広く所管。金融庁(FSA)解説 参照。
- 通信、デジタルインフラ ——総務省とデジタル庁が、データ、クラウド、電波の政策枠組みを形づくる。デジタル庁解説 参照。
- 防衛、経済安全保障 ——経産省・防衛省が、輸出管理、機微技術規制をドライブ。
- 医療、ライフサイエンス、健康食品 ——厚労省・消費者庁が、承認、表示、輸入ルールを所管。実務は 日本における健康食品・栄養補助食品の輸入ガイド 参照。
- 先端技術の実証 ——新規事業のパイロットでは、日本の規制のサンドボックス制度 が有効な場合があり、承認タイムラインを大幅に短縮できる可能性があります。
よくある質問
Q. 日本ではロビイングは合法ですか?
はい。日本にはロビイスト登録制度こそありませんが、業界団体、パブリックコメント、省庁との直接エンゲージメントを通じた政策アドボカシーは合法であり、日常的に行われています。
Q. 日本での事業規模が小さい場合でも、パブリックアフェアーズファームは必要ですか?
一律に必要というわけではありません。当該セクターで能動的なルールメイキングが進んでいるなら必要です。規制環境が安定し、貴社オペレーションにも静的な場合は、多くの場合不要です。
Q. エンゲージメントは成果が出るまでどの程度かかりますか?
最初のインテリジェンス・アウトプットは1週目で出ます。ステークホルダー・アクセスには 60〜120日。測定可能な政策アウトカムは、ルールメイキングのサイクル次第で 9〜24か月を見込んでください。
Q. パブリックアフェアーズファームと「ロビイスト」はどう違いますか?
日本では、この境界は曖昧です。パブリックアフェアーズファームは、インテリジェンス、ステークホルダーエンゲージメント、規制対応までを一体で提供します。米国のように、ロビイングだけを独立したライセンス職能として切り出す構造は存在しません。
Q. 規制対応は、顧問弁護士事務所ではダメですか?
日本の法律事務所は、規制上の届出・コンプライアンス対応を適切に処理できます。ただし、多くの法律事務所は、専門ファームが擁する ステークホルダーネットワーク と 政策インテリジェンス基盤 を持ちません。両者は並行で機能させる設計が最も合理的です。
Q. 日系ファームと外資系コンサルティングファーム、どちらに頼むべきですか?
外資系コンサルは強いブランドを持つ一方、東京ベンチは薄い傾向があります。現地の専門ファームは、ステークホルダーネットワークが深く、ターンアラウンドが速い。日本固有の案件では、専門ファームが勝つケースが大半 です。
次のステップ
日本ですでに事業を運営している企業、あるいは近く参入する企業にとって、最初の一歩は 政策リスクアセスメント です。貴社ビジネスに影響する規制パイプラインをマッピングし、重要ステークホルダーを特定し、12か月分のエンゲージメントプランを組み立てます。
Gemini Group では、このアセスメントを外資系企業向けの標準スコーピング案件として提供しています。アウトプットは、政策リスクのショートリスト、ステークホルダーマップ、そして「貴社の状況でフルカバレッジのパブリックアフェアーズ体制を導入すべきか」についての推奨です。
日本でのパブリックアフェアーズ案件のスコーピングについては、こちらからご相談ください。
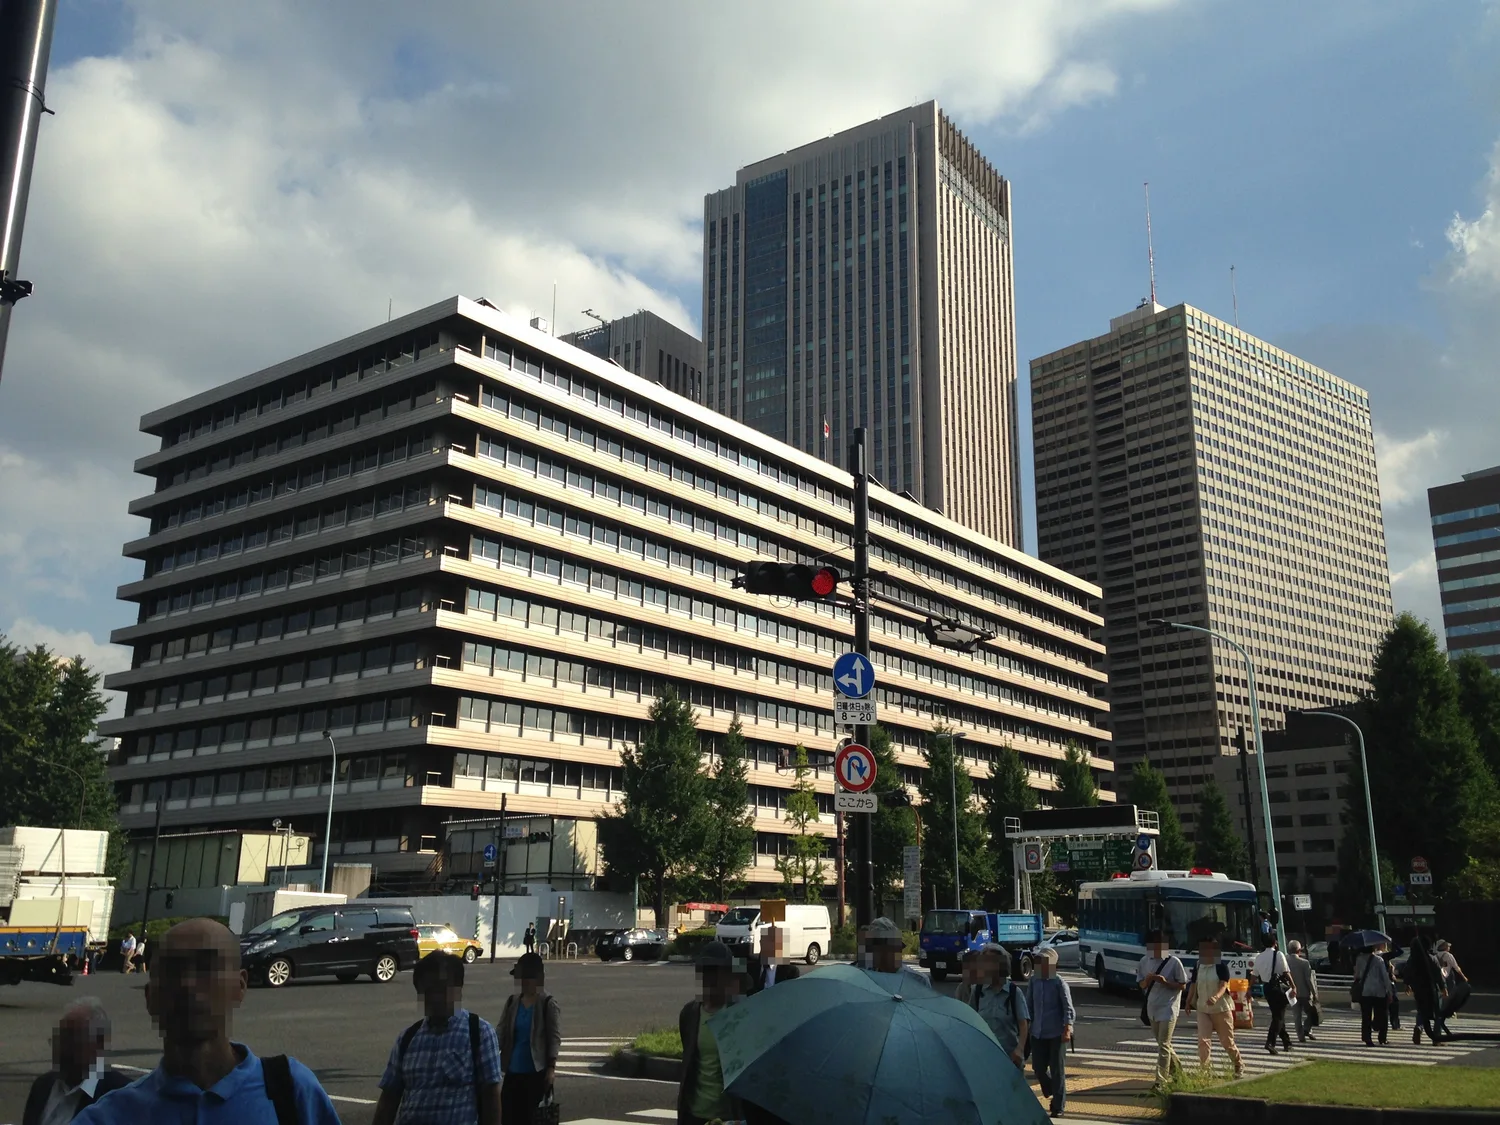
ヒーロー画像:「中央合同庁舎第4号館・第7号館と霞ヶ関ビル」 撮影・Soramimi 氏、Wikimedia Commons より。ライセンス:CC BY-SA 4.0。本サイト掲載に際して、Web配信向けにサイズ調整および WebP 形式への変換を行っています。