自動物流道路(オートフローロード)——人口減少とカーボンニュートラル時代の物流インフラ
国交省の自動物流道路構想が、トラックドライバー不足と「2024年問題」、脱炭素をいかに再設計するか。日本のパブリックアフェアーズと企業戦略の視点から整理します。
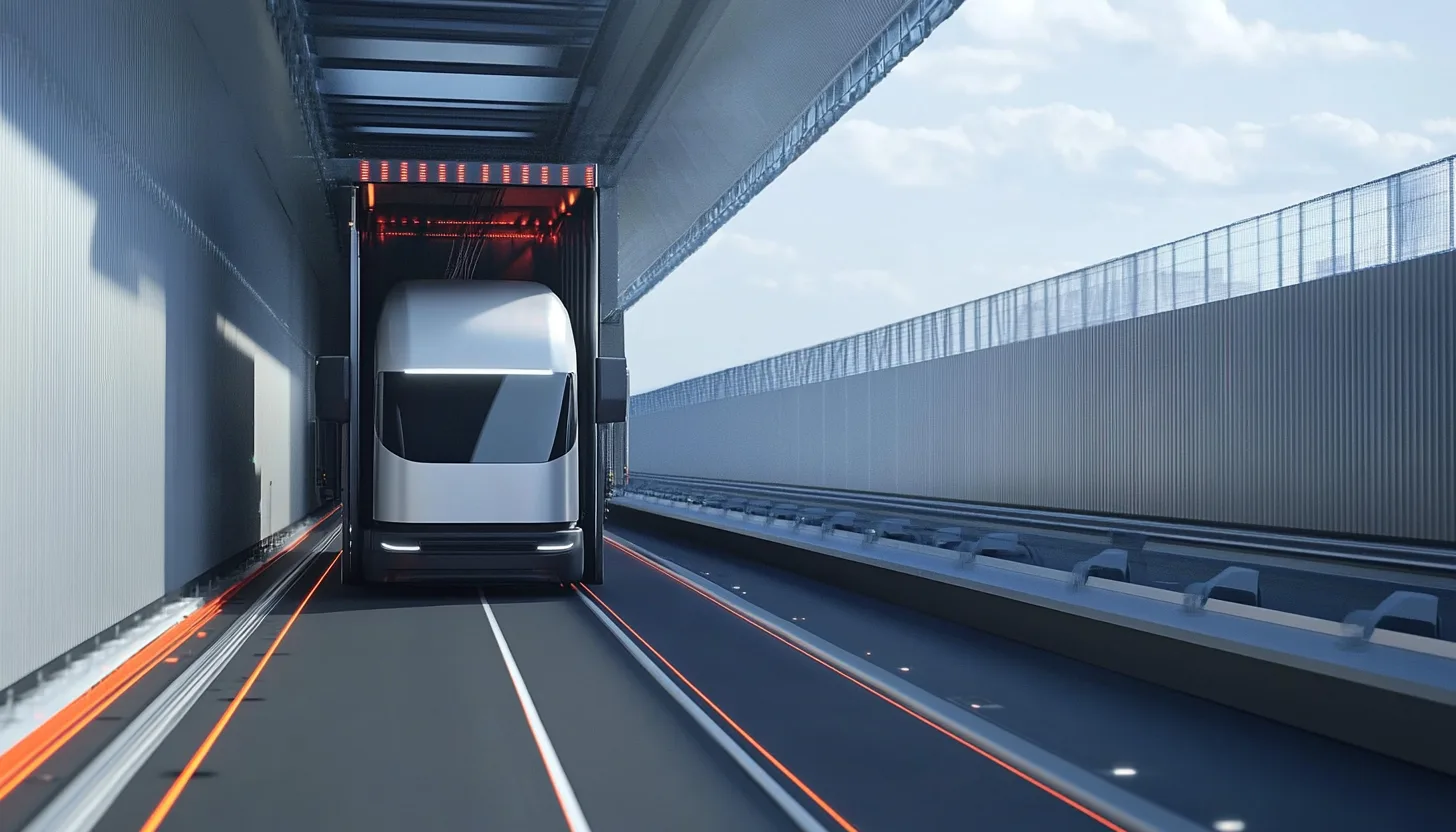
日本の物流セクターは、生産年齢人口の縮小、トラックドライバーの時間外労働上限規制、そして2050年カーボンニュートラルという国家目標——3つの構造的圧力が交差する場所に立たされています。2023年11月、**国土交通省(MLIT)はその正面からの回答として「自動物流道路(オートフローロード)」**構想を正式に発表しました。ドライバーを介さず、排出ガスを出さず、乗用車交通と競合しない——東京と大阪を結ぶ専用の自律走行貨物コリドーです。
日本を発着地とし、あるいは日本国内で輸送を行う企業にとって、自動物流道路は単なるインフラのヘッドラインにとどまりません。日本の公共政策が、今後10年にわたり物流調達、労働基準、企業のESG対応をどの方向へ誘導するかを示す、構造的なシグナルです。
政府が公開したシミュレーション動画でも、自動物流道路の具体的な運用イメージを確認できます。
なぜ自動物流道路が必要なのか
日本の運輸セクターは構造的な危機のただ中にあります。2024年4月からは働き方改革関連法の適用によって、トラックドライバーの年間時間外労働に上限が設けられ、拘束時間・休憩時間の規制も厳格化されました。ドライバーの健康を守るルール整備である一方、業界では「2024年問題」として知られる輸送能力の急減を招いています。
国交省の試算によれば、対策を講じなければ2030年までに輸送能力が最大で34%減少する可能性があります。生産年齢人口が年0.7%前後のペースで縮小し、コロナ禍以降もEC需要が伸び続けている現状を重ね合わせると、この算数は成り立ちません。トラック業界は、採用とリテンションの努力だけではこの問題を乗り切れない段階に入っています。
そうした背景のもとで、自動物流道路は、そもそも人の労働力に依存しない新しい種類のコリドーを設計するという日本の試みとして位置づけられます。
自動物流道路の仕組み
自動物流道路は従来の高速道路ではありません。標準化された貨物ポッドが24時間365日走行する専用の自律レーンであり、既存高速道路沿いのガラス張りトンネル内、あるいは地下に敷設される構想です。
各ポッドは自ら仕分けを行い、デポ側システムと通信し、同一目的地向けの他の貨物と同期するために指定のバッファリングレーンで一時待機できる設計です。事実上、コリドー自体が「動く緩衝ストレージ」として機能するため、両端の大型倉庫スペースへの依存が軽減されます。これは輸送インフラであると同時に、倉庫業の経済構造そのものを変える転換でもあります。
国交省はパレット規格を1.1メートル×1.8メートルに統一することで、業界全体に単一規格への移行を促しています。これは包装、フォークリフト調達、倉庫設計にも波及する意思決定です。
デポとラストマイル配送との統合
コリドー沿いの主要デポでは、自動フォークリフトが自動物流道路とトラック・鉄道・港湾・空港の間で貨物を積み替えます。設計思想はあくまで**インターモーダル(複合一貫輸送)**です。トラック輸送を置き換えるのではなく、長距離・直線・大量のボリュームを幹線から外すことで、人間のドライバーと自動運転車両をより付加価値の高い短距離・ラストマイル輸送に集中させるという発想に基づいています。
ラストマイルについては、国交省はトラック、ドローン、自動配送ロボットを組み合わせ、デポネットワークと連動させる姿を想定しています。これら技術の多くはすでに日本の規制のサンドボックス制度のもとで実証が進んでおり、自動物流道路の稼働開始後に接続可能なパイロット案件のパイプラインが形成されつつあります。
環境・経済インパクト
日本の温室効果ガス排出量のうち、運輸部門は約19%を占め、そのうち貨物輸送が一定のシェアを担っています。自動物流道路は当初からカーボンニュートラルな運用を前提に設計されており、低炭素電力を利用し、置き換え対象のトラックに伴うディーゼルエンジン由来の排出を削減します。
経済面では、国交省は2つの大都市圏を結ぶ区間で1日あたり1万2,000〜1万7,000台分のドライバー運転トリップを代替できると試算しています。建設コスト約3.7兆円は決して小さな投資ではありませんが、ドライバー労働時間規制のもとで日本がすでに吸収している生産性ロスに加え、ポッド型物流によって不要となる倉庫・トラック・環境対応設備への追加投資を差し引いて評価すべきです。
政策の文脈と工程表
国交省は、日本で最も多忙な物流動脈である東京・大阪間に試験走行区間を建設する方針で、2027年の試走開始、2030年代半ばの本格運用を目標に掲げています。実現可能性が確認されれば、他の主要ルートへの展開も視野に入ります。
政府は設計、建設、運用の各段階で民間の参画を明示的に求めています。これは日本のパブリックアフェアーズ/ガバメントリレーションズにとって重要な意味を持ちます。国交省は、仕様、安全基準、相互運用性の議論に、海外勢を含めた企業が早い段階から加わることを想定しているからです。ここでの意思決定は、今後数十年にわたる技術選定を固定化する性質を持ちます。
関係省庁は国交省だけにとどまりません。経済産業省(METI)は技術パッケージの産業競争力と輸出可能性の観点から関心を持ち、デジタル庁はデータ、通信、サイバーセキュリティの各レイヤーで関与します。厚生労働省(MHLW)の労働基準規制はそもそもの駆動要因です。自律物流に関する日本の公共政策は、最終的にこれら複数省庁の整合が鍵となります。
日本で事業を行う企業への含意
小売、EC、製造、3PL、倉庫運営などロジスティクスに影響を受ける企業は、自動物流道路を投機的なニュースではなく経営計画の前提として扱う必要があります。
- 調達のタイムホライズンは変わりつつある。倉庫リース、車両更新、梱包規格に関する今日の意思決定は、2030年代半ばには一部自動化されたコリドーが存在する前提を織り込む必要があります。
- 規格形成はすでに動いている。パレット寸法、ポッド仕様、デポインターフェイス、データプロトコルはいずれもオープンな論点であり、国交省のワーキンググループや業界団体に早期から関与することで結果に影響を与え得ます。
- サンドボックスでの実証は無関係ではない。サンドボックス制度下で試験されている自律配送技術は、自動物流道路のラストマイル層に接続されうるエコシステムの一部です。
- ESG開示の物語が作りやすくなる。日本国内の長距離貨物をカーボンニュートラルコリドーに切り替えることは、Scope 3排出量削減のストーリーとして投資家・顧客への訴求力を高めます。
日本のパブリックアフェアーズにおける意義
自動物流道路は、日本が人口動態と気候変動の圧力に対して、純粋な市場メカニズムではなく、国が主導する設計されたインフラで応えようとしていることを最も鮮明に示す事例です。外資企業や業界団体にとって、ここで進むべき対話は顧客だけを相手にしたものにはなりません。相手方は、国交省、経産省、デジタル庁、そして運輸・産業政策を所管する国会委員会です。
Gemini Groupは、物流、モビリティ、サプライチェーン関連テクノロジーのクライアントと連携し、これら省庁にまたがるステークホルダーマッピング、規格形成プロセスへの参画、そして日本のインフラ・ロードマップに沿った商材ポジショニングの構築を支援しています。自動物流道路と、より広い日本の物流脱炭素アジェンダへの関わり方について、ぜひお問い合わせください。