日本の令和8年度予算、122.3兆円の内訳(FY2026予算分析)
日本の国家予算(一般会計)は令和8年度で122.3兆円、過去最大です。歳入・歳出の内訳、税収83.7兆円の構成、公債依存度24.2%まで、財務省データに基づいて整理します。
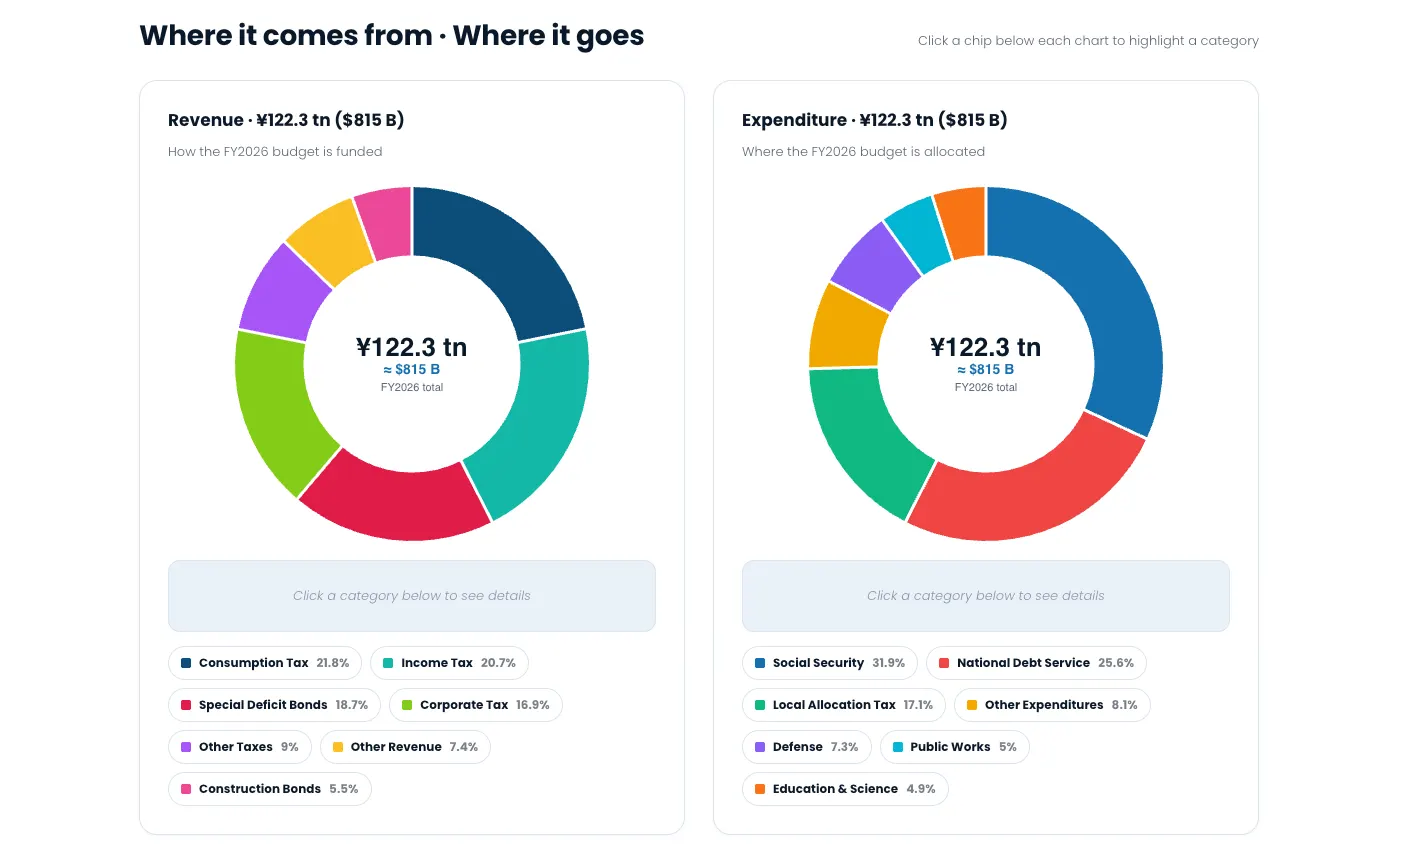
令和8年度(FY2026)一般会計予算は過去最大の 122.3兆円(約8,154億ドル) に達し、令和7年度から 7.1兆円(約474億ドル) 増加しました。利払費の急増、社会保障関係費の伸び、新たな高校授業料無償化 等に対応するため、過去最高の税収を主財源としつつ、新規国債発行額は2年連続で30兆円を下回る水準に抑えられています。
下のインタラクティブビューアで、歳入・歳出の内訳、前年度比、半世紀にわたる財政の歩み、そして急増する国債費までを詳しくご覧いただけます。右上のEN/日本語切替で言語を変更できます。
出典:財務省『令和8年度予算のポイント』。円ドル換算は参考のため¥150 = $1で計算。
要点
- 一般会計総額: 122.31兆円(約8,154億ドル)— 過去最大。
- 税収: 83.74兆円(約5,582億ドル)— 過去最高。予算の約68%を占める。
- 新規国債発行額: 29.58兆円(約1,972億ドル)— 公債依存度24.2%。
- 国債費: 31.28兆円(約2,085億ドル)— 積算金利を2.0%から3.0%へ引き上げ、最も増加率の高い経費に。
- 主要施策: 防衛力整備(8.81兆円)、こども・子育て(3.20兆円)、高等学校等授業料無償化(0.70兆円)、GX(0.70兆円)、半導体・AI(1.20兆円)、診療報酬改定(+3.09%)。
日本の国家予算はいくらか
日本の国家予算(一般会計)は、令和8年度で122.3兆円です。 前年度から7.1兆円増え、過去最大となりました。
ここで注意が必要なのは、「日本の予算」という言葉が指す範囲です。ニュースで報じられる金額は通常この一般会計を指しますが、日本の財政にはこのほかに特別会計があり、年金や国債の償還など特定の目的のために区分経理されています。特別会計の総額は一般会計を大きく上回りますが、会計間の重複を除いた実質的な規模はそれより小さくなります。国全体の財政規模を語るときは、どちらを指しているのかを確認する必要があります。
歳入の内訳(令和8年度)
歳入は「税収」と「公債金」に大別されます。令和8年度の税収は83.7兆円で過去最高、予算全体の約68%を占めます。
| 項目 | 金額 | 構成比 |
|---|---|---|
| 消費税 | 26.69兆円 | 21.8% |
| 所得税 | 25.33兆円 | 20.7% |
| 特例公債金 | 22.87兆円 | 18.7% |
| 法人税 | 20.70兆円 | 16.9% |
| その他税及印紙収入 | 11.03兆円 | 9.0% |
| その他収入 | 8.99兆円 | 7.4% |
| 建設公債金 | 6.72兆円 | 5.5% |
消費税が所得税を上回り、最大の歳入項目となっている点が、日本の税制の構造的な特徴です。新規国債発行額は特例公債金と建設公債金の合計で29.59兆円、公債依存度は**24.2%**にあたります。つまり歳入のおよそ4分の1は借入で賄われています。
歳出の内訳(令和8年度)
| 項目 | 金額 | 構成比 |
|---|---|---|
| 社会保障関係費 | 39.06兆円 | 31.9% |
| 国債費 | 31.28兆円 | 25.6% |
| 地方交付税交付金等 | 20.88兆円 | 17.1% |
| その他の事項経費 | 9.97兆円 | 8.1% |
| 防衛関係費 | 8.98兆円 | 7.3% |
| 公共事業関係費 | 6.11兆円 | 5.0% |
| 文教及び科学振興費 | 6.04兆円 | 4.9% |
歳出の構造は明快です。**社会保障関係費と国債費の2項目だけで、予算全体の約57%**を占めます。さらに地方交付税交付金等を加えた3項目で約75%に達し、政策的な裁量の余地がある経費は残りの4分の1に限られます。
とりわけ国債費の伸びが際立ちます。 前年度の28.22兆円から31.28兆円へと3兆円以上増加しましたが、これは債務残高の増加だけでなく、積算金利の前提を2.0%から3.0%へ引き上げたことによるものです。金利のある世界への回帰が、歳出構造に直接跳ね返り始めています。
FY2026予算が貴社の業界・規制・政策カレンダーにどう影響するか、具体的なご相談は お問い合わせ よりお受けします。
よくあるご質問
- 日本の国家予算はいくらですか。
- 令和8年度(FY2026)の一般会計予算は122.3兆円で、過去最大です。前年度から7.1兆円の増加となりました。なお、報道で「日本の予算」と言う場合は通常この一般会計を指します。これとは別に、年金や国債償還など特定の目的のために区分経理される特別会計があります。
- 日本の歳入の内訳を教えてください。
- 令和8年度の歳入は、消費税26.69兆円(21.8%)、所得税25.33兆円(20.7%)、特例公債金22.87兆円(18.7%)、法人税20.70兆円(16.9%)、その他税及印紙収入11.03兆円、その他収入8.99兆円、建設公債金6.72兆円という構成です。税収の合計は83.7兆円で過去最高となり、予算全体の約68%を占めます。
- 日本の歳出の内訳を教えてください。
- 社会保障関係費39.06兆円(31.9%)、国債費31.28兆円(25.6%)、地方交付税交付金等20.88兆円(17.1%)、その他の事項経費9.97兆円、防衛関係費8.98兆円(7.3%)、公共事業関係費6.11兆円、文教及び科学振興費6.04兆円です。社会保障関係費と国債費の2項目だけで予算全体の約57%を占めます。
- 一般会計と特別会計の違いは何ですか。
- 一般会計は国の基本的な歳入と歳出をまとめた会計で、報道で「国家予算」と呼ばれるのは通常こちらです。特別会計は、年金、国債の償還、財政投融資など特定の事業や資金を、一般会計と区分して経理するために設けられた会計です。特別会計の総額は一般会計を上回りますが、会計相互間の重複計上を除いた純計額はそれより小さくなるため、単純比較はできません。
- 日本の公債依存度はどのくらいですか。
- 令和8年度の新規国債発行額は29.59兆円で、公債依存度は24.2%です。歳入のおよそ4分の1を借入で賄っている計算になります。新規国債発行額が30兆円を下回るのは2年連続で、過去最高の税収がこれを可能にしています。
- なぜ国債費が増えているのですか。
- 令和8年度の国債費は31.28兆円で、前年度の28.22兆円から3兆円以上増加しました。要因は債務残高そのものの増加だけではありません。予算積算に用いる金利の前提を2.0%から3.0%へ引き上げたことが大きく影響しています。金利が上昇する局面では、既存の債務残高が同じでも利払費は増えるため、今後の歳出構造を左右する要素になります。