日本の金融コンプライアンス実務——金融庁、金商法、そして2025年末の暗号資産の金商法移管
日本の金融コンプライアンス実務を整理——金融庁の監督体制、金融商品取引法、銀行法、資金決済法、2025年12月の金融審議会報告に基づく暗号資産の金商法移管、そしてSSBJによるFY2027からのサステナビリティ開示義務化まで。
日本の金融規制は、コントロールが行き届き、執行が厳格で、そして現場を知らない企業には往々にして不透明 に映る体系を持っています。中心に座るのは 金融庁(FSA) で、銀行業務、証券、保険、そして暗号資産までを一元的に監督しています。
海外企業にとって、日本の金融コンプライアンス を適切に取り扱うことは、法的チェックボックスを埋める作業をはるかに超えたタスクです。どの法律が自社事業に適用されるか、許認可プロセスは実際にどう動くか、運営開始後に金融庁が何を期待するか——これらを理解することが本丸です。本稿では、規制ランドスケープ、主要法令、ライセンス手続き、継続的義務、そして進行中の大きなシフト——2025年12月に公表された 暗号資産の資金決済法から金商法への移管 の方針まで——を整理します。
日本の金融規制ランドスケープ
日本の金融コンプライアンスの中心的な権限は、金融庁 に集約されています。金融庁は、銀行、証券会社、保険会社、資産運用会社、決済サービス提供者、暗号資産交換業者を監督します。ライセンス、行為規制、継続的なコンプライアンス監視、そして違反時のエンフォースメント——すべてが金融庁を起点に動きます。日本の金融セクターで事業を行う企業にとって、金融庁は起点であり、重心です。金融庁そのものの詳細は 金融庁(FSA)解説 を参照してください。
とはいえ、金融庁単独で動いているわけではありません。以下の機関が規制責任の一部を分担しています:
- 証券取引等監視委員会(SESC) ——金融庁の下部組織として、インサイダー取引や相場操縦といった証券法令違反を調査する。
- 日本銀行(BOJ) ——中央銀行として、金融政策と決済システム監督を担当。
- 財務省(MOF) ——財政政策と日本の金融システムの広範な制度設計を担う。
これらの機関間では調整が行われますが、ライセンス、監督、エンフォースメントの主たる窓口は金融庁 です。日本の金融市場に参入する企業は、規制対応リソースの大半をここに投入することになります。
日本の金融サービスを規律する主要法令
日本のコンプライアンス枠組みは、少数の基幹法令に依拠しています。どの法律が貴社事業に適用されるか を正確に切り分けることが出発点です。
| 法令 | 規律対象活動 | 影響を受けるエンティティ |
|---|---|---|
| 金融商品取引法(金商法・FIEA) | 証券取引、投資助言、資産運用 | ブローカー、ファンドマネージャー、投資顧問 |
| 銀行法 | 預金受入、貸付 | 銀行、信用機関 |
| 保険業法 | 保険引受・募集 | 保険会社、保険代理店 |
| 資金決済法(PSA) | 電子マネー、前払式支払手段、ステーブルコイン | 決済事業者、ステーブルコイン発行者 |
金融商品取引法(金商法)
金商法 は日本の主要な証券法令です。投資サービス、ブローカレッジ、資産運用を規律し、該当活動を行う事業者には登録要件と行為規制が継続的に課されます。日本の証券規制の背骨であり——FY2027以降は、下述のとおり 暗号資産規制の背骨 としての役割も担うことになります。
銀行法
預金受入と貸付を規律します。日本で業務を行う銀行——国内機関であれ、海外銀行の在日支店であれ——はこの法律の適用下にあります。自己資本要件、ガバナンス基準、報告義務はすべてここから派生します。
保険業法
保険の引受と募集を規律します。生命保険・損害保険会社と保険代理店の双方が認可対象です。金融庁が継続的オペレーションを監督し、基準から逸脱した場合には処分が行われ得ます。
資金決済法(PSA)
電子マネー、前払式支払手段、そして歴史的には暗号資産交換業務を規律してきた法律です。日本は 暗号資産交換業者を正式な規制監督下に置いた最初の国のひとつ であり、その制度は資金決済法を通じて整備されました。2023年改正以降、PSAは ステーブルコイン の登録枠組みを担う法律としても機能しています。
動きつつある規制変化——暗号資産の金商法移管(FY2027を予定)
2025年12月10日、金融庁の金融審議会は、暗号資産の多くを 資金決済法から金融商品取引法へ移管する ことを勧告する報告書を公表しました。関連法案が国会を通過すれば、FY2027 からの施行が見込まれています。
実務的な含意は以下のとおりです:
- 投資目的で用いられる暗号資産 は、金商法の下で「金融商品」として規制される——すなわち、証券と同様の開示、行為規制、市場健全性の枠組みが適用されることになる。
- インサイダー取引規制 が対象暗号資産に拡大適用され、違反には刑事罰が科される。
- NFTとステーブルコインは対象外 ——NFTは商品・サービスとの紐づきがあるため、ステーブルコインは送金・決済目的での利用が広がっているため、それぞれPSAでの規律が維持される。
- 未登録・不適合業者への罰則が大幅に強化 ——最大懲役10年(従来3年)、罰金1,000万円(従来300万円)まで引き上げと報じられている。
日本の暗号市場で事業を行う、あるいは参入を計画する海外企業にとって、コンプライアンス負担は証券会社に近づく ことになります。開示体制、インサイダー取引管理、新規トークン発行に際しての目論見書スタイルの義務など、2027年施行までに オペレーション、マーケティング、トークン設計がどう調整を要するか を、早期にマッピングしておくべき局面です。
金融庁による規制対象
金融庁の許認可を要するかどうかは、貴社が日本で何をするのか で決まります。本社所在地や他国でのライセンス保有とは、直接には連動しません。
許認可が必要な主な活動
- 証券取引、ブローカレッジ
- 投資助言、投資一任業務
- 銀行業、預金受入
- 保険引受・募集
- 暗号資産交換業(現行はPSA、FY2027から金商法へ移管予定)
- ファンド運用、ファンド販売
これらを日本で行う場合、国内・海外いずれのエンティティであっても、原則として金融庁の認可が必要です。他法域でのライセンスは自動では認められません。
ライセンス免除の典型シーン
一定の局面では免除が認められる可能性があります。例えば、適格機関投資家のみを対象とする取引は、通常のライセンス要件の外に置かれる場合があります。活動範囲が極めて限定的な場合も同様です。ただし、免除は厳格に解釈される のが日本の実務です。慎重な検討なく免除に依拠することは、実質的なコンプライアンスリスクを生みます。
金融庁認可の取得プロセス
認可プロセスは複数段階で構成されます。タイムラインは案件により差がありますが、多くのケースで 数か月単位 で、金融庁審査部門との継続的なやり取りが発生します。
1. 必要なライセンスの種別を特定する
ライセンスの種別は、具体的な金融活動によって決まります。証券関連業務であれば、第一種金融商品取引業(フルブローカレッジ)、第二種金融商品取引業(限定証券)、投資運用業登録などから選択します。カテゴリごとに、資本、人員、運用体制の要件が異なります。初期段階でここを正しく設計することが、後工程の時間節約に直結 します。
2. 申請書類の準備
典型的な要求項目:
- 詳細な事業計画
- コンプライアンス枠組みおよび内部統制に関する文書
- 資本十分性に関する証跡
- 人員の適格性と組織体制
- マネロン対策(AML)方針——日本が2023年に実装した トラベルルール対応 を含む
書類は原則として日本語での提出が要求されます。現地規制言語に不慣れな海外申請者にとって、このステップは想定を超えて時間がかかりがちです。
3. 金融庁への提出と審査対応
提出後、金融庁は徹底した審査を行います。この段階では質問、追加照会、対面ミーティングが発生することが通常です。迅速かつ明確な回答 が、タイムラインに大きな影響を与えます。金融庁には外国事業者向けの英語サポートを提供する窓口(Financial Market Entry Office)もあり、対話の円滑化に活用できます。
4. 認可取得と条件の充足
認可は、追加報告義務や運用上の制約といった 条件付き で下りる場合があります。認可は継続的コンプライアンス義務の「開始点」 であり、「終点」ではないことは明確に意識しておくべきです。
現下の金融庁の優先領域
金融庁の重点領域は時期ごとに変動します。現在の優先度を把握しておくことで、どこに規制的注目——そして潜在的なスクルーティニー——が集中するか を予測できます。
暗号資産・デジタル資産監督
日本は暗号規制の早期採用国であり、2025年12月の金商法移管勧告はその姿勢の延長線上にあります。金商法移管以外でも、金融庁は交換業者とトークン発行を積極的に監督しており、カストディ、投資家保護、AMLコントロール が特に注視されています。
サステナブルファイナンスとSSBJ開示
金融庁は、気候関連開示とサステナブル投資枠組みへの重みを増し続けています。サステナビリティ基準委員会(SSBJ) は、2025年3月に日本版のサステナビリティ開示基準を最終化しており、プライム市場の大手上場企業から FY2027(2027年4月1日以降開始事業年度)以降の段階的義務化 が始まります。資産運用会社と銀行はすでにESG報告への新たな期待に直面しており、開示体制はそこから段階的に広がっていきます。
フィンテックとオープンバンキング
第三者プロバイダー向けのAPIアクセスを含む、オープンバンキング要件は近年の規制進展の焦点のひとつです。金融庁は イノベーションと投資家保護のバランス を保つ方向で動いています。
AI・新興技術ガイダンス
金融サービスにおけるAI採用の拡大を受けて、金融庁は責任ある利用、アルゴリズムの透明性、リスクマネジメントに関するガイダンスを整備中です。この領域の期待値は、引き続き形成段階にあります。
金融庁による監督と継続的コンプライアンス義務
認可取得は 起点 であり、終点ではありません。規制対象事業者は継続的な義務を負います。
定期報告
年次報告書、財務諸表、インシデント報告を金融庁に提出することが通常です。具体的な要件はライセンス種別と業務内容により異なります。期限遵守と正確性 はベースラインの期待値です。
検査と現地監査
金融庁は、定例検査と対象を絞った検査の双方を実施します。文書レビュー、経営層への面談、内部統制の評価が含まれ得ます。検査時の準備と対応姿勢が、結果を大きく左右します。
処分・罰則
コンプライアンス違反は、業務改善命令、業務停止命令、罰金へと至り得ます。金融庁はエンフォースメントを実行する意思を繰り返し示しており、とりわけAMLと投資家保護の領域で顕著です。金商法暗号資産改正で想定されている 罰則強化 は、この姿勢が弱まるどころか 硬化している シグナルです。
日本の規制改革に備える
日本の規制環境は静的ではありません。金融庁は政策方針、ディスカッションペーパー、パブリックコメントを継続的に発出しており、それらは今後の変化を予示します。
実務的な対応:
- 金融庁発表のモニタリング ——ウェブサイト上で政策文書と規制アップデートが公表され、英訳が併記されることも多い。
- 業界団体との関与 ——ワーキンググループや業界団体は、規制方向性の早期シグナルを提供する。
- 現地アドバイザーとの連携 ——政策シグナルを、事業アクションに翻訳できる現地専門性を活用する。
プロアクティブなモニタリングは、フィンテック、暗号、サステナブルファイナンスのように 動きが速いセクター において特に価値を持ちます。外資系企業が公共アフェアーズ支援をそもそも必要とする条件については、公共アフェアーズ・ガイド を参照してください。
Gemini Group の金融コンプライアンス支援
日本の規制環境のナビゲーションには、法的専門性だけでは十分ではない ことが多くあります。金融庁やその他ステークホルダーとの実効あるエンゲージメントは、政策決定がどう形成されるか、規制当局とどうコミュニケートすべきか、そして社内チームを一貫した戦略のもとにどう整合させるか——の理解に依存します。
Gemini Group は、日本の金融セクターで事業を行う企業に対して、バイリンガル・役員会対応のパブリックアフェアーズおよびガバメントリレーションズ を提供しています。政策、法務、コミュニケーション、事業機能に対して直接統合し、メッセージング一貫性と調整されたエンフォースメントを担保します。
日本の金融セクターにおける規制エンゲージメント、パブリックアフェアーズ、ガバメントリレーションズ支援が必要な場合は、Gemini Group までご相談ください。
よくある質問
Q. 日本において英国のFCAに相当する機関は?
金融庁(FSA) が日本の主要金融規制機関であり、機能的には英国金融行動監視機構(FCA)に近い位置づけです。銀行、証券、保険の各セクターにまたがって、ライセンス、監督、エンフォースメントを担います。
Q. 海外金融事業者の金融庁認可は典型的にどれくらいかかりますか?
ライセンス種別と申請書類の完成度により変動します。多くの場合、数か月にわたる規制当局とのダイアログと書類審査が必要であり、複雑な案件ではさらに時間を要します。
Q. 現地法人を設立せずに日本で金融事業を運営できますか?
多くの場合、日本で規制対象の金融活動を行うには 現地プレゼンスまたは支店の設立が必要 です。限定的なクロスボーダーアレンジメントについて一部免除が認められる場合もありますが、金融庁の解釈は厳格です。
Q. 暗号資産は実際にいつ資金決済法から金商法に移管されますか?
金融審議会が2025年12月に勧告を公表したところで、実施には国会での関連法案可決が必要です。金融庁は FY2027 を施行目標として示しています。NFTとステーブルコインは対象外 とされ、引き続き資金決済法の下で規律される見込みです。
Q. 業務改善命令を受けた場合、どう対応すべきですか?
典型的には、具体的な是正計画を速やかに提出し、指定期間内に是正措置を完了・実証する ことが期待されます。金融庁の期待値に精通したアドバイザーとの 早期連携 が、このプロセスを効率的に進めるうえで有効です。
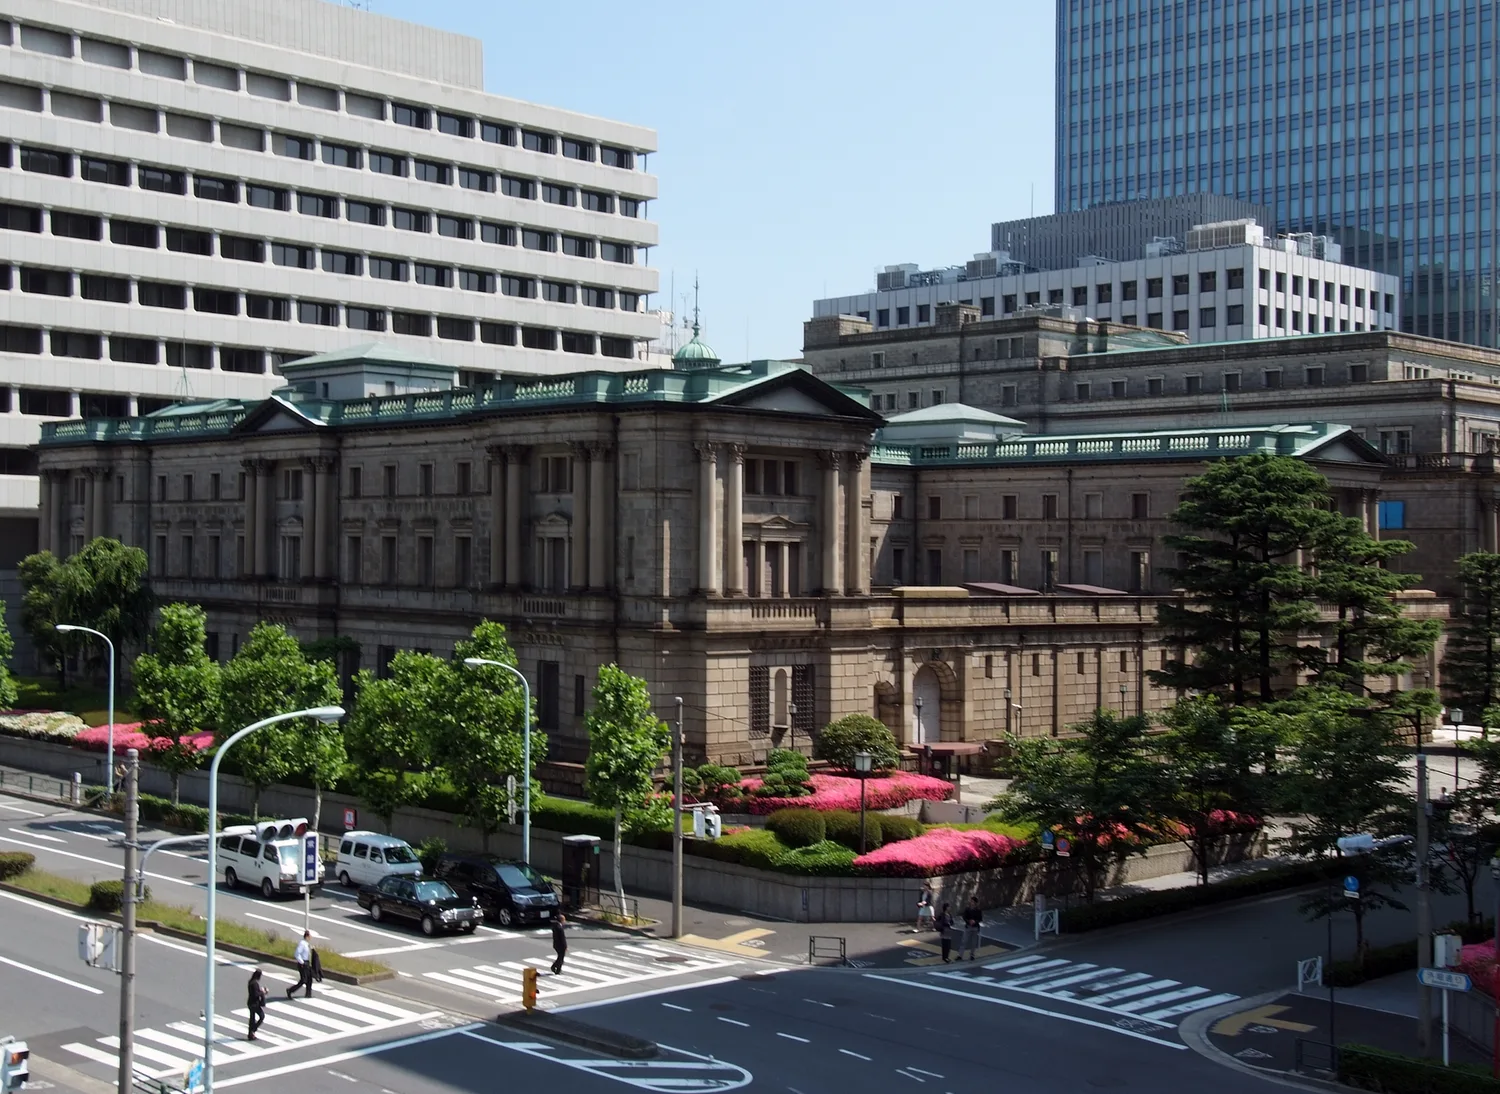
ヒーロー画像:「日本銀行本店」、撮影:Wiiii、Wikimedia Commons より。ライセンス:CC BY-SA 3.0。本サイト掲載に際して、Web配信向けにサイズ調整および WebP 形式への変換を行っています。
よくあるご質問
- 金融商品取引法(金商法)とは何ですか。
- 金融商品取引法は、日本の証券・投資サービスに関する基本法です。有価証券の募集、開示、投資助言、資産運用、仲介業務を規律し、金融機関が日本で何を行えるかを決める登録区分を定めています。所管は金融庁です。
- 日本で金融業を行うにはどの登録が必要ですか。
- 法人単位ではなく、行おうとする業務によって決まります。有価証券の売買・仲介、投資運用、投資助言は、それぞれ金商法上の別の登録区分にあたります。預金の受入れは銀行法、保険は保険業法、資金移動や暗号資産交換は資金決済法の所管です。複数の登録を要する例は珍しくなく、区分によっては取得の順序も問題になります。
- 金融庁の登録にはどのくらいかかりますか。
- 金融商品取引業の登録申請の標準処理期間は2か月、手数料なしとされています。ただし実務上は、申請が受理される前段階の事前相談に相当の時間を要します。審査の対象は法令上の要件だけでなく、ガバナンス体制、国内の人員配置、コンプライアンス体制、日本での事業計画の妥当性に及びます。
- 海外の金融機関も金融庁の規制対象になりますか。
- 日本の顧客に対して勧誘やサービス提供を行う場合は対象になります。日本法人の有無は要件ではありません。国境を越えた勧誘に関する規制により、日本国内に拠点を持たない事業者であっても規制の範囲に入ることがあります。オフショアの体制であれば日本の規制は及ばないという前提は、実務上しばしば誤りです。