イラン情勢とホルムズ海峡——最新の混乱は日本に何を意味するか
イランをめぐる最新の紛争とホルムズ海峡の深刻な海運混乱は、日本のエネルギー安全保障論議を再び最前線に押し上げた。見出しはイランに集中しがちだが、日本にとっての本質的論点はより広い。
本稿の要点
-
日本は中東からの化石燃料輸入に引き続き大きく依存しており、ホルムズ海峡の海運混乱に対する脆弱性は高い。
-
短期的に最も懸念されるのは、エネルギー・海運コストの上昇にとどまらず、日本経済全体に広がるインフレ圧力である。電力・ガス、運輸、消費財、産業サプライチェーンへの波及が想定される。
-
今回の危機は、供給先の多角化、国際パートナーシップの強化、原子力・再生可能エネルギーといった国内電源への傾斜を通じて、日本のエネルギー安全保障を一段と推し進める契機となりうる。
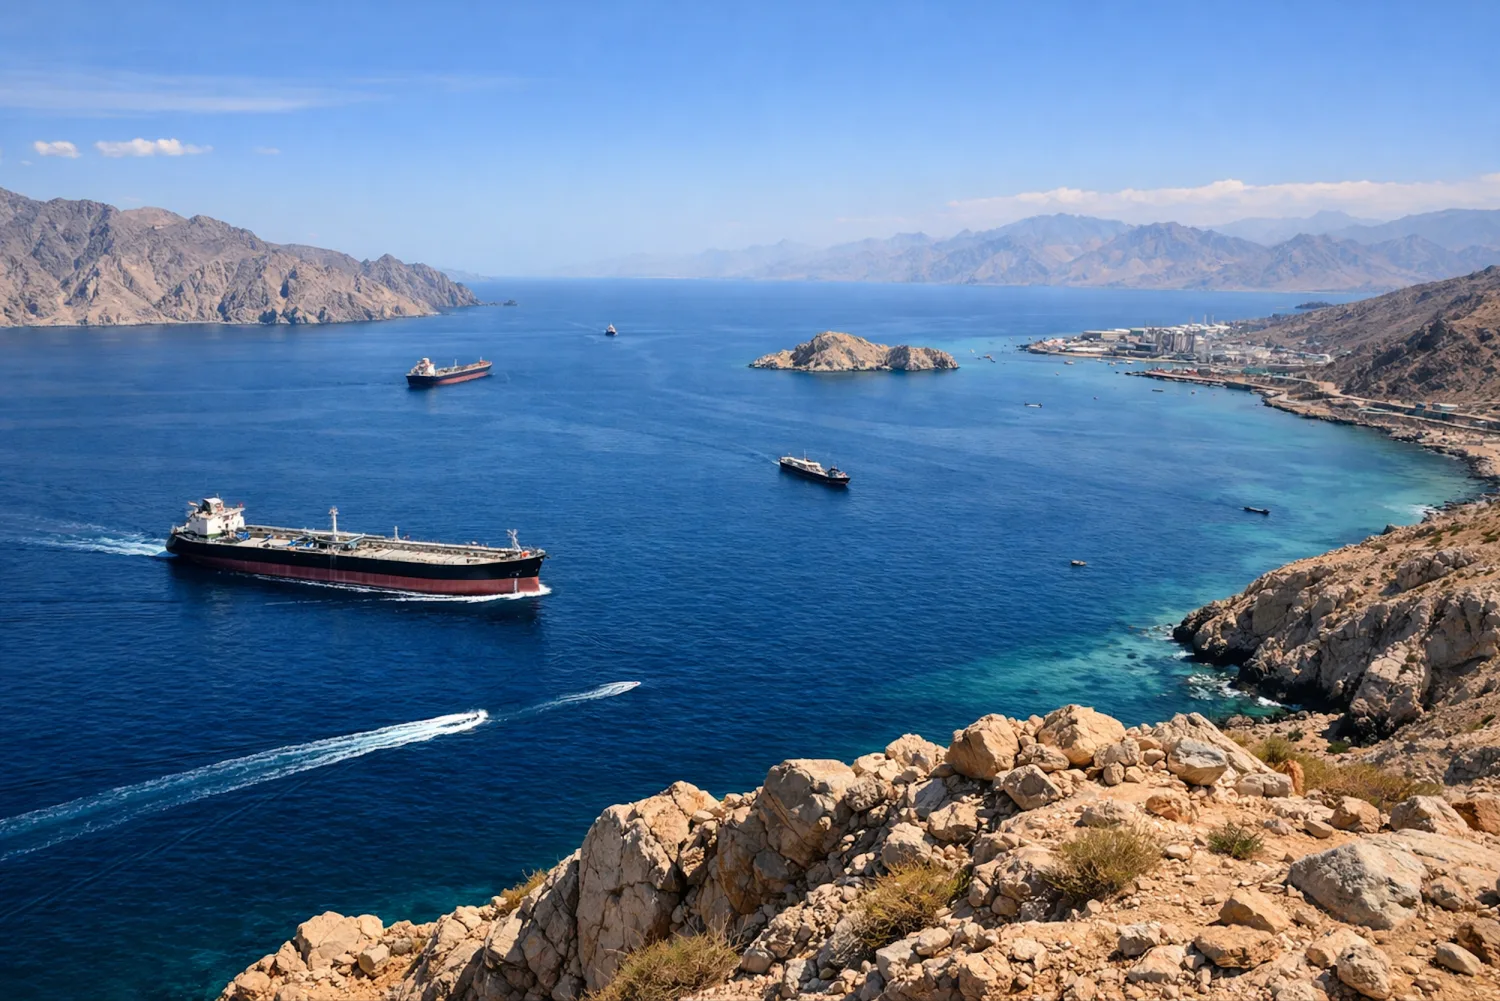
イランをめぐる最新の紛争と、ホルムズ海峡における深刻な海運混乱は、日本のエネルギー安全保障論議を再び最前線に押し上げた。報道の焦点はイランそのものに集中しがちだが、日本にとっての本質的論点はより広い。ホルムズ海峡は世界有数のエネルギーチョークポイントであり、日本は同海峡を通過する中東産化石燃料の輸入に大きく依存し続けている。つまり、海峡の不安定化は、たちまち日本経済、産業、戦略上の問題に直結する。
この問題は、原油価格だけの話ではない。日本経済全体のレジリエンスに関わる問題である。直近のデータを見る限り、直接的な影響は既に世界市場に表れている。より大きな問いは、混乱が長期化した場合、今後の数週間から数ヶ月にかけ、日本にとって何を意味するかである。
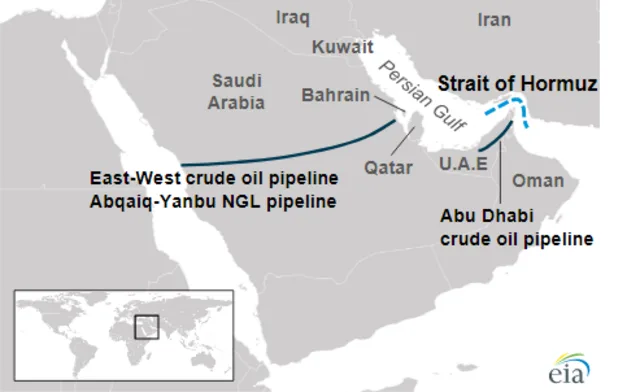
米エネルギー情報局(EIA)の推計によれば、混乱時にホルムズ海峡を迂回できるサウジアラビア・UAEのパイプライン容量は1日あたり約260万バレルにすぎない。これに対し、通常時にホルムズを通過する石油輸出量は1日あたり約2,000万バレルにのぼる。つまり、深刻な混乱時には代替は部分的な緩和策にしかならず、完全な代替手段ではない。
ホルムズ海峡は世界のチョークポイント
ホルムズ海峡は、世界のエネルギー貿易にとって最重要の海上回廊の一つである。国際エネルギー機関(IEA)によると、2025年には1日平均2,000万バレルの原油・石油製品が同海峡を通過した。これは世界の海上石油貿易の約4分の1に相当する。また、2025年にはLNG 1,100億立方メートル(bcm)超が同海峡を通過し、世界のLNG貿易の約5分の1を占めた。
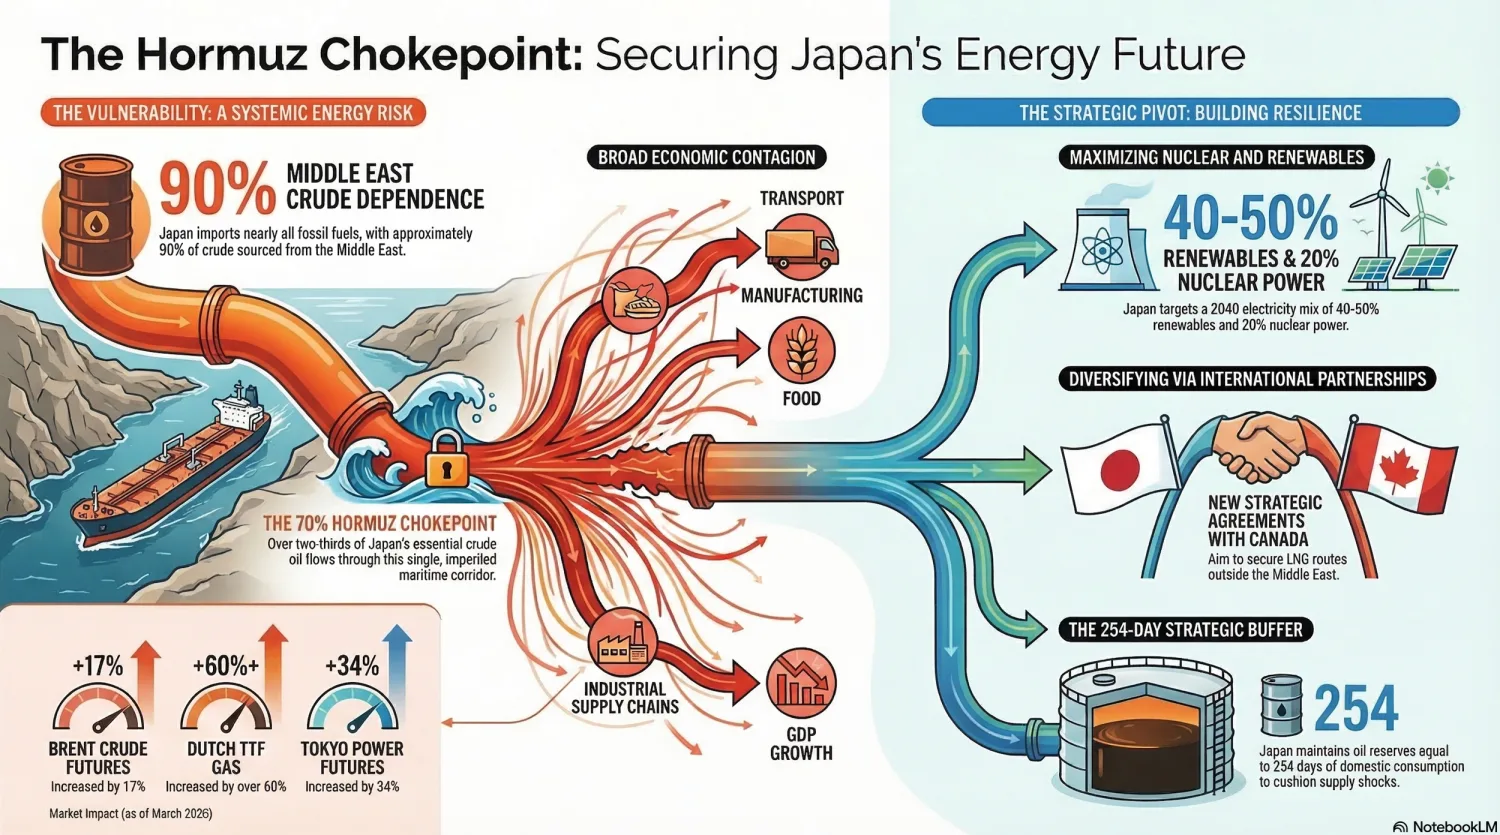
今回の混乱はすでに市場に影響を及ぼしている。IEAによれば、一部の事業者は生産の停止に動いており、石油精製品とLNGの生産量にも大きな影響が出ている。同機関は、3月5日までの間にブレント原油先物が17%上昇し、オランダTTFガスが敵対行為開始後に60%超上昇したと指摘している。日本にとっても、影響はすでに国内エネルギー市場に現れている。ブルームバーグは、LNG需給の逼迫と燃料費上昇をヘッジする動きから日本の電力先物が急騰し、欧州エネルギー取引所(EEX)の2026年度東京ベースロード契約は16.38円/kWhにまで上昇、前週末比で34%の上昇となったと伝えている。野村総合研究所のレポートは、原油価格が3割程度上昇した場合、日本の実質GDPは年率0.18%押し下げられ、インフレにも寄与すると指摘している。日銀の植田和男総裁も、今回の紛争がエネルギー価格と金融市場を通じて日本経済に大きな影響を及ぼしうると警告した。
ホルムズ海峡の通航が制約されたままであれば、代替手段は限られる。米EIAの推計によれば、混乱時にホルムズを迂回できるサウジ・UAEのパイプライン容量は1日あたり約470万バレルにとどまる。これは通常ホルムズを通過する量を大きく下回っており、深刻な危機下では経路の振り替え余地は限定的である。
イランの輸出が示すのは「石油だけの問題ではない」こと
イランは引き続き原油・コンデンセートの重要な輸出国であるが、その輸出構成からは、より広範なサプライチェーン上のリスクが見えてくる。EIAの推計では、イランの原油・コンデンセート輸出は、2023年の日量132.7万バレルから、2024年には148.3万バレルに増加し、およそ430億ドルの収益を生んだ。同機関は、そのうち144.4万バレル/日が中国向けであったと推計しており、イランの原油貿易が圧倒的に中国志向となっていることがわかる。
もっとも、日本にとっての本当の問題は、イラン産原油への直接的な依存ではない。同じチョークポイントが、サウジアラビア、UAE、クウェート、カタール、イラク、バーレーン、そしてイランからのエネルギー輸出にとって不可欠であるという事実である。言い換えれば、日本の中東における脆弱性は構造的なものである。
イランのより広範な貿易構成も重要である。WTOのデータによれば、2024年のイランの主要輸出品目には、LNG(64.4億ドル)、液化プロパン(32.5億ドル)、メタノール(23.0億ドル)、石油アスファルト(21.7億ドル)、液化ブタン(20.7億ドル)、尿素(17.4億ドル)、そして相当量のポリエチレンが含まれる。これらは、化学、プラスチック、建材、肥料、包装、産業製造に投入される原料であり、無視できない存在感を持つ。
イランおよびホルムズを中心とした混乱は、単なる原油の問題として捉えるべきではない。石油化学サプライチェーン、工業原料、アジア域内の幅広い貿易フローへのリスクが、一気に高まっているのである。
なぜ日本はとりわけ脆弱なのか
この種の混乱に対する日本の脆弱性は依然として高い。経済産業省(METI)の2025年プレゼンテーション資料によれば、日本は化石燃料のほぼすべてを海外から輸入しており、原油の中東依存度は約90%に達する。同資料によれば、2023年度の原油輸入先は、サウジアラビアが40.8%、UAEが39.6%、クウェートが9.0%、カタールが4.7%であり、うち約70%が危機にさらされているホルムズ海峡を経由している。
直近の月次データも同じ方向を示している。AP通信は経産省のデータを引用し、日本が2026年1月に輸入した原油は1日あたり約234万バレルで、そのうち約95%が中東産であったと報じている。
日本のLNG供給は石油に比べるとやや多角化しているとはいえ、リスクは依然として実質的である。経産省のデータでは、2023年度のLNG輸入のうちカタール産は4.4%を占める。EIAは、2024年にホルムズを通過したLNGの83%がアジア市場向けであったと推計している。カタール産ガスに圧倒的に依存していない国であっても、混乱が長期化すれば、アジア全体のLNG需給と価格が逼迫する。
これが日本にとっての核心的な論点である。日本が必ずしもイラン産原油の主要バイヤーでなくとも、イラン関連のホルムズ危機の影響は避けられない。湾岸エネルギーシステム全体への依存が、既にそれを決定づけている。
日本のエネルギー安全保障への含意
日本への経済・産業上の影響
最も直接的に想定される帰結は、エネルギーコストの上昇である。日本の原油の9割超が依然として中東産である以上、そして世界の石油・ガス価格がすでに混乱を背景に上昇している以上、電力、ガス、輸送、産業用燃料のコスト上昇圧力は論理的帰結である。転嫁の速さは、電力会社の価格設定構造、政府補助、契約のタイミングに左右されるが、方向性は明白である。
第二の帰結は、日本経済全体に広がるインフレ圧力である。石油、LNG、電力、海運、保険のコスト上昇が持続すれば、時間の経過とともに、より広範な財・サービスに転嫁される可能性が高い。これは、中東からの輸入エネルギーへの高い依存度、そして海運・燃料コストが産業生産、物流、食品流通、消費財に占める中心的役割を踏まえれば、ごく自然な帰結である。前述のとおり日銀は、原油高はインフレに対して双方向のリスクをもたらすと指摘している——経済活動を抑制し交易条件を悪化させることで基調的なインフレを押し下げうる一方、持続的な上昇であれば高めの価格期待を定着させ、インフレを増幅させうる。ホルムズ海峡の混乱が長期化すれば、その影響は公益事業や重厚長大産業にとどまらず、運輸、家庭用品、食品サプライチェーンなど、日常の支出全般にまで波及しうる。
第三の帰結は、サプライチェーンの混乱である。イランの輸出にはメタノール、液化炭化水素、アスファルト、ポリエチレンが含まれ、湾岸地域はより広く、精製燃料と石油化学原料の主要供給源である。IEAは既に、石油精製品とLNGの生産に大きな影響が出ていること、特にディーゼル・ジェット燃料市場が強い圧迫を受けていることを警告している。国内エチレン生産者は、ナフサ(エチレン製造に必要な原油精製の副産物)の不足により、生産を減らしたり、取引先に稼働停止の可能性を伝えたりしている。ナフサはプラスチックの原料であり、日本の幅広い産業で用いられている。これは貿易混乱の波及効果の一例にすぎない。日本にとって、今回の混乱は、プラスチック、包装、化学、物流、航空、一部の製造工程におけるコスト上昇と供給逼迫への現実的な経路を生み出している。
日本への地政学上のより広い含意
今回のホルムズ混乱は、日本の国家戦略で既に進みつつある、より広い構造変化を強化する可能性が高い。東京の視点では、エネルギー安全保障、経済安全保障、防衛政策の連関が深まりつつある。2025年2月に閣議決定された日本の第7次エネルギー基本計画(METI発表)は、エネルギー政策を地政学的不安定性と明示的に結び付け、よりレジリエントな需給構造の必要性を謳っている。再生可能エネルギーと原子力の最大活用と、エネルギー自給率全体の向上が打ち出されている。
論理的に導かれる含意の一つは、防衛費の維持・拡大への圧力の高まりである。この流れは、今回の危機以前から始まっていた。防衛省は、安全保障環境が一層厳しさを増すなか、政府がGDP比2%の防衛費目標を2025年度に前倒ししたと説明している。過去の政権は、ホルムズ海峡の機雷掃海が自衛隊出動の根拠となる「存立危機事態」に該当しうるかを議論してきたが、本稿執筆時点で高市首相は、現在の状況はそのレベルに達していないとの見解を示している。状況が展開するにつれ、進行中の法的・憲法上の議論との接続も広がっていくと予想される。今回の危機は、作戦能力の強化と、より広い国家安全保障論議への軌道を一段と補強する可能性が高い。
国際パートナーシップによる多角化の加速
もう一つの見込まれる効果は、国際パートナーシップを通じたエネルギー供給源多角化への推進力である。これは仮説ではなく、最近の外交でも既に可視化されている。日本とカナダは、防衛・経済安全保障・エネルギー安全保障をカバーする新たな戦略合意に署名した。両国とも、中東情勢の緊迫のなか、エネルギー資源の確保と多角化の重要性を強調している。これは従前からの日加協力の延長線上にある。2025年10月、METIとカナダ天然資源省は共同声明を発表し、カナダ西海岸でのLNGプロジェクトの追加が、日本のエネルギー安全保障を支え、アジア市場が地政学的な供給リスクに対処するうえでも有益であるとした。カナダ産LNGは、中東産への限界的依存度と、ホルムズ由来の混乱リスクを中期的に低減する経路を日本に提供しうる点で、とりわけ重要である。
なぜ再生可能エネルギーと原子力政策は一段と重要になるのか
今回の危機がもたらす最も明確な含意の一つは、輸入化石燃料への依存度を下げるエネルギー源の政策的な後押しを強化する点である。日本の現行エネルギー基本計画は、2040年度の電源構成として、再生可能エネルギー40〜50%、原子力約20%を目標としており、これらの目標はエネルギー安全保障に明示的に紐付けられている。
したがって、原発再稼働の勢いが一層強まるという予測は、論理的に導かれる。不安定な地域を経由する輸入化石燃料に依然として大きくさらされているのであれば、既に認可済みの原発の再稼働は、エネルギー安全保障の観点から正当化しやすくなる。これは政府の再生可能エネルギー普及策と表裏の関係にある——公式戦略は、再エネと原子力の「両最大化」だからである。加えて、今回のホルムズ混乱は、比較的短期に展開可能で、国内で利用でき、地政学的に遮断された電源を日本はより多く必要とするという議論に、一段の切迫感を与えている。
日本にはバッファはあるが、免疫はない
日本には短期的なバッファが存在する。2025年12月末時点で、日本の石油備蓄は国内消費の254日分に相当する水準にあった。この備蓄は、直ちに起こる物理的な供給ショックに対して相当の緩衝を提供する。ホルムズ海峡の混乱が長期化した場合に備え、政府は国家備蓄の一部放出の可能性を検討しているとも報じられている。
もっとも、備蓄は時間を買う手段であり、免疫ではない。世界のベンチマーク価格の上昇を防ぐものではなく、LNG市場の逼迫、海運コストの上昇、ホルムズの長期にわたる機能低下が招く広範な産業混乱を解消するものでもない。したがって、日本にとっての実質的な論点は、「緊急備蓄を持っているか否か」ではなく、「混乱が短期で収束するか、それとも長期化するか」である。
結論
イランをめぐる最新のホルムズ海峡の混乱は、日本が長年向き合ってきた構造的現実を改めて浮かび上がらせた——日本経済は、地政学的に敏感な経路を通過する輸入エネルギーに大きく依存し続けているのである。日本の輸入構造は、湾岸発の供給ショックへの脆弱性の大きさをそのまま映し出している。
最も妥当な予測は、パニックではなく、「圧力」である。輸入コストへの圧力。電力・ガス料金への圧力。プラスチック、化学、運輸、産業サプライチェーンへの圧力。防衛・経済安全保障政策を強化し続ける必要への圧力。カナダのような国との提携を深化させる圧力。そして、原発再稼働を含む、国内の安定電源——再生可能エネルギーや効率改善と並んで——の加速への圧力である。
本稿が有益だと感じられ、日本政治・公共政策に関するより定期的な分析をお読みになりたい方は、メーリングリストにご登録いただき、日本の未来を形づくる動向を先取りしてください。
よくあるご質問(FAQ)
Q:エネルギー以外で、日本の産業のうち最も早期に影響を受けるのはどこか?
A:公益事業や製油所に加え、石油由来の原料や精製品市場に依存する化学・素材分野——プラスチック、包装、一部の製造投入財——が最も直接的にさらされると見られる。航空も、ジェット燃料市場が既に逼迫していることから影響を受けやすい。混乱が長引けば、海運、燃料、保険のコスト上昇が、自動車、電子、食品流通、建材といった物流集約的な産業へと広がる。
Q:カナダ産LNGは、日本にとって短期的な代替となりうるか?
A:LNG Canadaが2025年6月に輸出を開始したことで、1年前よりは現実味が増している。しかし、ホルムズの大規模混乱を相殺できる短期的代替手段には、規模として至っていない。実務的には、カナダは日本の中期的な多角化戦略の一翼と捉えるのが妥当であり、即効性のあるリリーフバルブではない。
Q:日銀の金融政策はどう影響を受けるか?
A:ホルムズショックの長期化は、日銀の政策運営を複雑化させる。植田総裁は既に、今回の紛争がエネルギー価格と金融市場を通じて日本経済に大きな影響を及ぼしうると警告している。日銀の展望資料も、原油価格をインフレ見通しの重要な入力として明示的に扱っている。エネルギーショックの持続は、ヘッドラインインフレを押し上げる一方、成長と家計の購買力にも重しとなる。この組み合わせは、機械的に引き締めや緩和を導くものではないが、政策不確実性を高め、日銀の慎重姿勢を強化する方向に働く可能性が高い。
Q:日本は自衛隊をホルムズ海峡に派遣しうるか?
A:日本は、2019年以来の枠組みのもとで、同地域および周辺における非戦闘の情報収集活動を継続・拡大できる。これに対し、より踏み込んだ展開、とりわけ機雷掃海や集団的自衛権に結びつく作戦は、法的・政治的にきわめてハードルが高い。日本の安全保障法制は「存立危機事態」における行動を認めているが、ホルムズ危機がその閾値を満たすか否かは、自動的な帰結ではなく、政府による能動的な判断事項となる。一部の展開については法的根拠は存在するが、戦闘関連または連合型の作戦となれば、そのハードルはさらに高くなる。